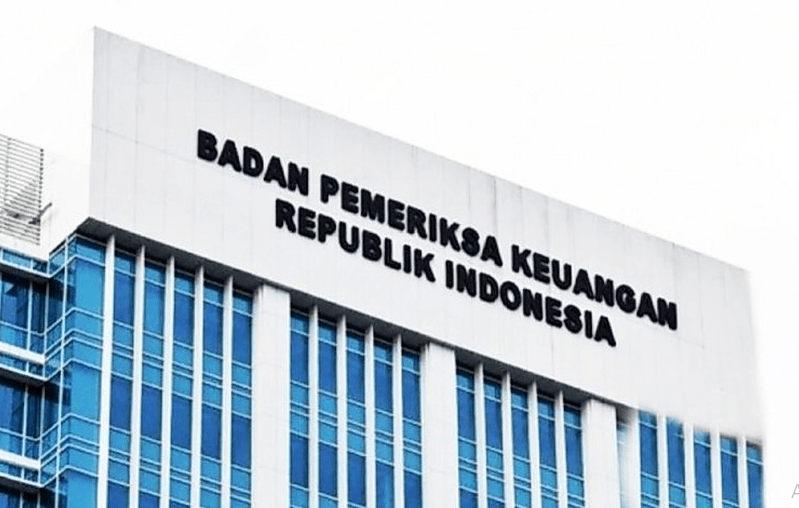
DALAM beberapa waktu terakhir, ruang publik di Luwu Raya kerap diramaikan oleh perbincangan mengenai kondisi keuangan daerah.
Mulai dari isu keterlambatan pembayaran kewajiban pemerintah, tekanan terhadap kas daerah, keterbatasan ruang fiskal, efektivitas belanja publik, hingga kualitas pengelolaan APBD.
Di tengah berbagai dinamika tersebut, tidak jarang muncul pula perdebatan mengenai opini Wajar Tanpa Pengecualian (WTP) yang diberikan oleh Badan Pemeriksa Keuangan (BPK).
Sebagian masyarakat bahkan menganggap bahwa daerah yang memperoleh opini WTP pasti memiliki kondisi keuangan yang sehat, sementara daerah yang menghadapi tekanan fiskal dianggap gagal mengelola keuangannya.
Pertanyaannya, benarkah demikian?
Sebelum menjawabnya, publik perlu memahami bahwa terdapat perbedaan mendasar antara kondisi fiskal daerah dengan opini audit yang diberikan oleh BPK.
Selama ini masih banyak pihak yang menempatkan opini WTP sebagai ukuran tunggal keberhasilan pengelolaan keuangan daerah. Padahal, dalam praktiknya, opini audit dan kesehatan fiskal merupakan dua hal yang berbeda meskipun saling berkaitan.
Opini WTP pada dasarnya merupakan penilaian terhadap kewajaran penyajian laporan keuangan pemerintah daerah. BPK menilai apakah laporan keuangan telah disusun sesuai Standar Akuntansi Pemerintahan, memiliki pengungkapan yang memadai, didukung sistem pengendalian internal yang baik, serta mematuhi ketentuan perundang-undangan yang berlaku.
Dengan kata lain, WTP berbicara mengenai kualitas pelaporan dan pertanggungjawaban keuangan. Sementara itu, kondisi fiskal berbicara mengenai kemampuan daerah mengelola pendapatan, belanja, pembiayaan, arus kas, serta menjaga keberlanjutan pembangunan dalam jangka panjang.
Karena itu, sebuah daerah dapat saja menghadapi tekanan fiskal akibat menurunnya pendapatan atau meningkatnya kebutuhan belanja, tetapi tetap memperoleh opini WTP apabila laporan keuangannya disusun secara benar dan akuntabel. Sebaliknya, daerah yang memiliki kapasitas fiskal besar belum tentu memperoleh opini terbaik apabila terdapat persoalan serius dalam penyajian laporan keuangannya.
Pemahaman ini penting agar masyarakat tidak terjebak dalam kesimpulan yang terlalu sederhana. Keterlambatan pembayaran kewajiban tertentu, menurunnya saldo kas daerah, mengecilnya SILPA, atau meningkatnya tekanan terhadap APBD pada dasarnya merupakan indikator kondisi fiskal. Situasi tersebut tidak otomatis berimplikasi pada opini audit.
Yang menjadi perhatian utama auditor adalah apakah seluruh transaksi dicatat secara benar, kewajiban diakui secara transparan, aset dikelola dengan baik, dan laporan keuangan disajikan secara wajar.
Sebaliknya, yang patut menjadi perhatian serius adalah apabila terdapat manipulasi pencatatan, penyembunyian kewajiban, penggunaan anggaran yang tidak dapat dipertanggungjawabkan, atau kelemahan pengendalian internal yang berdampak material terhadap laporan keuangan.
Karena itu, perdebatan mengenai apakah suatu daerah akan memperoleh atau kehilangan opini WTP sering kali tidak menyentuh persoalan yang paling mendasar.
Pertanyaan yang jauh lebih penting adalah bagaimana kualitas pengelolaan fiskal daerah itu sendiri.
Apakah APBD disusun secara realistis? Apakah belanja daerah benar-benar menghasilkan manfaat bagi masyarakat? Apakah pemerintah mampu menjaga keseimbangan antara pendapatan dan pengeluaran? Apakah program-program pembangunan memberikan dampak nyata terhadap kesejahteraan rakyat?
Inilah substansi yang seharusnya menjadi perhatian bersama.
Daerah-daerah di Luwu Raya memiliki karakteristik fiskal yang berbeda-beda. Ada daerah yang memiliki dukungan sumber daya alam yang relatif besar. Ada pula yang lebih mengandalkan sektor pertanian, perdagangan, jasa, dan transfer pemerintah pusat sebagai sumber pendapatan utama.
Perbedaan tersebut menyebabkan tantangan fiskal masing-masing daerah juga tidak sama.
Namun satu hal yang berlaku universal adalah bahwa kualitas tata kelola keuangan daerah tidak dapat diukur hanya dari satu indikator.
Opini WTP memang penting karena mencerminkan akuntabilitas administrasi dan kepatuhan terhadap aturan pengelolaan keuangan negara. Namun WTP bukanlah tujuan akhir.
Tujuan utama pengelolaan keuangan daerah adalah memastikan bahwa setiap rupiah APBD mampu menghadirkan manfaat sebesar-besarnya bagi masyarakat.
Masyarakat tentu ingin melihat laporan keuangan yang baik. Tetapi lebih dari itu, masyarakat ingin merasakan jalan yang lebih baik, layanan kesehatan yang lebih berkualitas, pendidikan yang lebih maju, lapangan kerja yang lebih luas, serta pelayanan publik yang semakin mudah diakses.
Dengan kata lain, ukuran keberhasilan pemerintahan daerah sesungguhnya tidak berhenti pada opini audit. Keberhasilan itu tercermin pada kemampuan pemerintah menjaga stabilitas fiskal, memperkuat pelayanan publik, meningkatkan kesejahteraan masyarakat, serta membangun kepercayaan publik melalui tata kelola yang transparan dan bertanggung jawab.
Karena itu, masyarakat di Luwu Raya perlu terus bersikap kritis sekaligus objektif. Kritik terhadap pengelolaan keuangan daerah merupakan bagian penting dari kontrol demokrasi. Namun kritik tersebut sebaiknya didasarkan pada pemahaman yang benar mengenai apa yang dinilai oleh BPK dan apa yang menjadi tantangan fiskal sesungguhnya.
Pada akhirnya, yang paling penting adalah memastikan bahwa setiap rupiah APBD dikelola secara transparan, efektif, dan bertanggung jawab, serta benar-benar kembali kepada masyarakat dalam bentuk pembangunan dan pelayanan yang berkualitas.
Sebab tujuan akhir tata kelola keuangan daerah bukanlah memperoleh opini yang baik di atas kertas, melainkan menghadirkan manfaat nyata dalam kehidupan masyarakat. []
Makassar, 2 Juni 2026
Asri Tadda – Direktur The Sawerigading Institute


Last Updated: June 2, 2026 by TSI
Menyoal Opini WTP dan Realitas Fiskal Daerah di Luwu Raya
DALAM beberapa waktu terakhir, ruang publik di Luwu Raya kerap diramaikan oleh perbincangan mengenai kondisi keuangan daerah.
Mulai dari isu keterlambatan pembayaran kewajiban pemerintah, tekanan terhadap kas daerah, keterbatasan ruang fiskal, efektivitas belanja publik, hingga kualitas pengelolaan APBD.
Di tengah berbagai dinamika tersebut, tidak jarang muncul pula perdebatan mengenai opini Wajar Tanpa Pengecualian (WTP) yang diberikan oleh Badan Pemeriksa Keuangan (BPK).
Sebagian masyarakat bahkan menganggap bahwa daerah yang memperoleh opini WTP pasti memiliki kondisi keuangan yang sehat, sementara daerah yang menghadapi tekanan fiskal dianggap gagal mengelola keuangannya.
Pertanyaannya, benarkah demikian?
Sebelum menjawabnya, publik perlu memahami bahwa terdapat perbedaan mendasar antara kondisi fiskal daerah dengan opini audit yang diberikan oleh BPK.
Selama ini masih banyak pihak yang menempatkan opini WTP sebagai ukuran tunggal keberhasilan pengelolaan keuangan daerah. Padahal, dalam praktiknya, opini audit dan kesehatan fiskal merupakan dua hal yang berbeda meskipun saling berkaitan.
Opini WTP pada dasarnya merupakan penilaian terhadap kewajaran penyajian laporan keuangan pemerintah daerah. BPK menilai apakah laporan keuangan telah disusun sesuai Standar Akuntansi Pemerintahan, memiliki pengungkapan yang memadai, didukung sistem pengendalian internal yang baik, serta mematuhi ketentuan perundang-undangan yang berlaku.
Dengan kata lain, WTP berbicara mengenai kualitas pelaporan dan pertanggungjawaban keuangan. Sementara itu, kondisi fiskal berbicara mengenai kemampuan daerah mengelola pendapatan, belanja, pembiayaan, arus kas, serta menjaga keberlanjutan pembangunan dalam jangka panjang.
Karena itu, sebuah daerah dapat saja menghadapi tekanan fiskal akibat menurunnya pendapatan atau meningkatnya kebutuhan belanja, tetapi tetap memperoleh opini WTP apabila laporan keuangannya disusun secara benar dan akuntabel. Sebaliknya, daerah yang memiliki kapasitas fiskal besar belum tentu memperoleh opini terbaik apabila terdapat persoalan serius dalam penyajian laporan keuangannya.
Pemahaman ini penting agar masyarakat tidak terjebak dalam kesimpulan yang terlalu sederhana. Keterlambatan pembayaran kewajiban tertentu, menurunnya saldo kas daerah, mengecilnya SILPA, atau meningkatnya tekanan terhadap APBD pada dasarnya merupakan indikator kondisi fiskal. Situasi tersebut tidak otomatis berimplikasi pada opini audit.
Yang menjadi perhatian utama auditor adalah apakah seluruh transaksi dicatat secara benar, kewajiban diakui secara transparan, aset dikelola dengan baik, dan laporan keuangan disajikan secara wajar.
Sebaliknya, yang patut menjadi perhatian serius adalah apabila terdapat manipulasi pencatatan, penyembunyian kewajiban, penggunaan anggaran yang tidak dapat dipertanggungjawabkan, atau kelemahan pengendalian internal yang berdampak material terhadap laporan keuangan.
Karena itu, perdebatan mengenai apakah suatu daerah akan memperoleh atau kehilangan opini WTP sering kali tidak menyentuh persoalan yang paling mendasar.
Pertanyaan yang jauh lebih penting adalah bagaimana kualitas pengelolaan fiskal daerah itu sendiri.
Apakah APBD disusun secara realistis? Apakah belanja daerah benar-benar menghasilkan manfaat bagi masyarakat? Apakah pemerintah mampu menjaga keseimbangan antara pendapatan dan pengeluaran? Apakah program-program pembangunan memberikan dampak nyata terhadap kesejahteraan rakyat?
Inilah substansi yang seharusnya menjadi perhatian bersama.
Daerah-daerah di Luwu Raya memiliki karakteristik fiskal yang berbeda-beda. Ada daerah yang memiliki dukungan sumber daya alam yang relatif besar. Ada pula yang lebih mengandalkan sektor pertanian, perdagangan, jasa, dan transfer pemerintah pusat sebagai sumber pendapatan utama.
Perbedaan tersebut menyebabkan tantangan fiskal masing-masing daerah juga tidak sama.
Namun satu hal yang berlaku universal adalah bahwa kualitas tata kelola keuangan daerah tidak dapat diukur hanya dari satu indikator.
Opini WTP memang penting karena mencerminkan akuntabilitas administrasi dan kepatuhan terhadap aturan pengelolaan keuangan negara. Namun WTP bukanlah tujuan akhir.
Tujuan utama pengelolaan keuangan daerah adalah memastikan bahwa setiap rupiah APBD mampu menghadirkan manfaat sebesar-besarnya bagi masyarakat.
Masyarakat tentu ingin melihat laporan keuangan yang baik. Tetapi lebih dari itu, masyarakat ingin merasakan jalan yang lebih baik, layanan kesehatan yang lebih berkualitas, pendidikan yang lebih maju, lapangan kerja yang lebih luas, serta pelayanan publik yang semakin mudah diakses.
Dengan kata lain, ukuran keberhasilan pemerintahan daerah sesungguhnya tidak berhenti pada opini audit. Keberhasilan itu tercermin pada kemampuan pemerintah menjaga stabilitas fiskal, memperkuat pelayanan publik, meningkatkan kesejahteraan masyarakat, serta membangun kepercayaan publik melalui tata kelola yang transparan dan bertanggung jawab.
Karena itu, masyarakat di Luwu Raya perlu terus bersikap kritis sekaligus objektif. Kritik terhadap pengelolaan keuangan daerah merupakan bagian penting dari kontrol demokrasi. Namun kritik tersebut sebaiknya didasarkan pada pemahaman yang benar mengenai apa yang dinilai oleh BPK dan apa yang menjadi tantangan fiskal sesungguhnya.
Pada akhirnya, yang paling penting adalah memastikan bahwa setiap rupiah APBD dikelola secara transparan, efektif, dan bertanggung jawab, serta benar-benar kembali kepada masyarakat dalam bentuk pembangunan dan pelayanan yang berkualitas.
Sebab tujuan akhir tata kelola keuangan daerah bukanlah memperoleh opini yang baik di atas kertas, melainkan menghadirkan manfaat nyata dalam kehidupan masyarakat. []
Makassar, 2 Juni 2026
Asri Tadda – Direktur The Sawerigading Institute
THE SAWERIGADING INSTITUTE
RECENT PUBLICATION