The Sawerigading Institute (TSI) kembali menghadirkan kajian yang mencoba melihat pertambangan dari sudut yang berbeda, bukan hanya tentang produksi, investasi, atau luas konsesi, tetapi tentang ke mana nilai ekonomi pertambangan mengalir dan seberapa besar yang benar-benar kembali ke daerah.
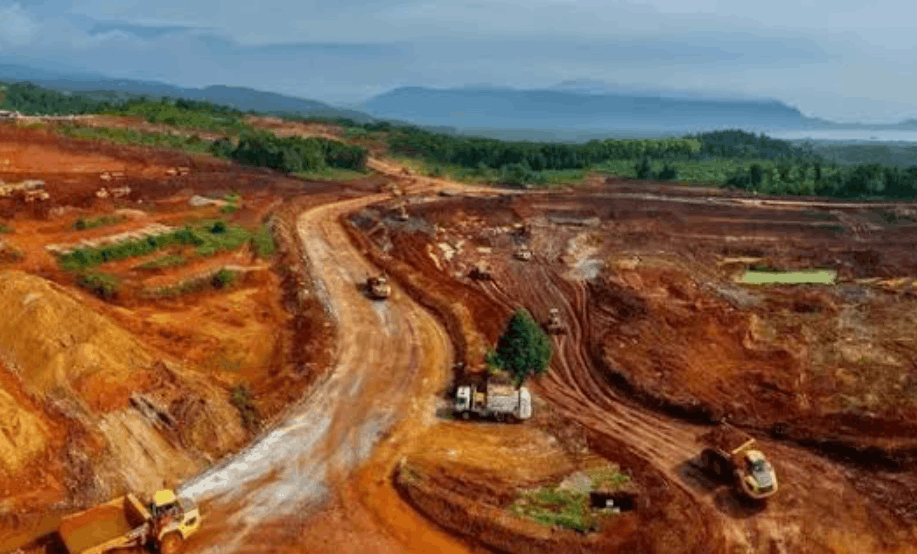
Pertanyaan ini menjadi semakin relevan bagi Luwu Timur. Data yang dikompilasi dalam laporan TSI menunjukkan bahwa pada 2025 sektor pertambangan dan penggalian menyumbang sekitar Rp13,29 triliun atau 41,99 persen terhadap PDRB Luwu Timur.
Pada tahun yang sama, total Pendapatan Asli Daerah (PAD) Luwu Timur dari seluruh sumber tercatat sekitar Rp482,92 miliar. Angka tersebut memperlihatkan sebuah paradoks yang menarik.
Pertambangan memiliki kontribusi yang sangat besar terhadap aktivitas ekonomi daerah, tetapi tidak seluruh nilai ekonomi tersebut otomatis menjadi penerimaan pemerintah daerah. Di sinilah laporan “Tambang Bertambah, Bagaimana Dampaknya Terhadap PAD Luwu Timur?” mencoba masuk lebih jauh.
Bukan Sekadar Soal Berapa Banyak Tambang
Perdebatan mengenai pertambangan di Luwu Timur selama ini kerap berhenti pada pertanyaan tentang jumlah izin, luas konsesi, investasi, produksi, atau dampak lingkungan.
Laporan ini mencoba mengajukan pertanyaan yang berbeda. Jika aktivitas pertambangan terus berkembang, seberapa besar manfaat fiskal yang benar-benar diterima Luwu Timur? Pertanyaan ini menjadi penting karena mekanisme penerimaan dari sektor pertambangan ternyata tidak sederhana.
Uang yang berasal dari aktivitas tambang masuk melalui sejumlah jalur dengan mekanisme berbeda. Sebagian menjadi pajak dan penerimaan negara, sebagian kembali melalui Dana Bagi Hasil (DBH), sebagian masuk melalui pajak daerah, dan dalam skema baru terdapat pula pembagian keuntungan bersih bagi daerah dari pemegang IUPK.
Karena itu, istilah “kontribusi tambang kepada daerah” tidak bisa begitu saja disamakan dengan PAD. Laporan ini secara khusus membedakan antara PAD, DBH, bagian keuntungan bersih IUPK, serta penerimaan negara lainnya.
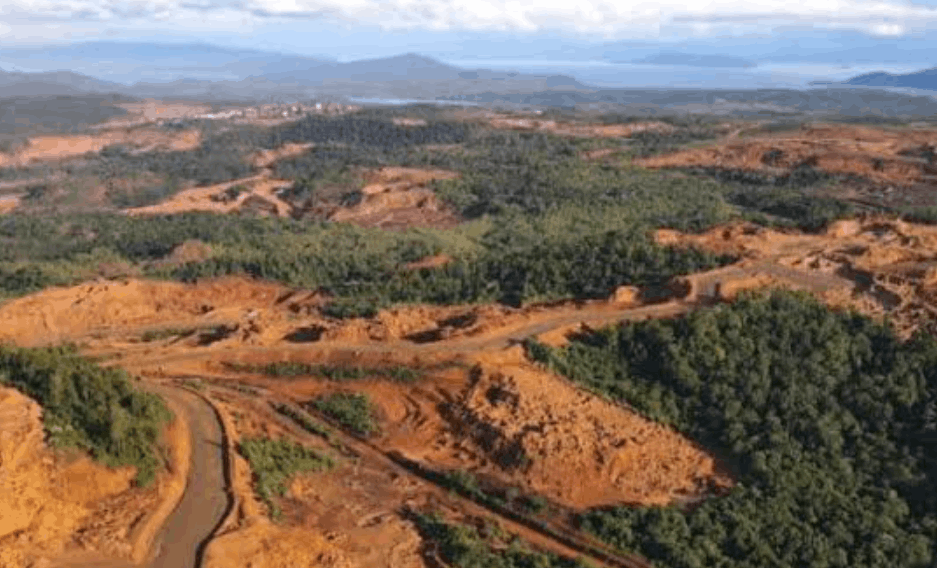
Tiga Pintu Utama Penerimaan Daerah
Salah satu temuan penting laporan ini adalah adanya beberapa “pintu” yang harus dilihat secara terpisah ketika membicarakan manfaat fiskal pertambangan.
Pertama, PAD yang berasal dari pajak dan retribusi daerah. Namun, penerimaan yang secara langsung dapat dikaitkan dengan aktivitas pertambangan tidak disajikan secara utuh dalam satu pos “uang tambang”. Salah satu yang terkait langsung adalah pajak mineral bukan logam dan batuan (MBLB), sementara kontribusi aktivitas tambang juga dapat tersebar dalam jenis penerimaan lainnya.
Kedua, DBH sumber daya alam mineral dan batu bara. Berdasarkan mekanisme UU Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, kabupaten penghasil memperoleh bagian tertentu dari penerimaan yang bersumber dari royalti dan iuran tetap. Untuk 2026, pagu DBH SDA minerba Luwu Timur tercatat sekitar Rp78,59 miliar, terdiri dari iuran tetap dan royalti.
Ketiga, terdapat skema baru berupa bagian pemerintah daerah sebesar 6 persen dari keuntungan bersih pemegang IUPK. Untuk Luwu Timur, skema ini sangat relevan karena PT Vale Indonesia memperoleh IUPK yang mencakup Blok Sorowako. Namun, mekanisme tersebut belum berjalan karena masih membutuhkan dasar pengaturan melalui peraturan daerah provinsi.
Dengan demikian, bertambahnya aktivitas atau izin pertambangan tidak serta-merta berarti PAD akan meningkat dengan besaran yang sama.
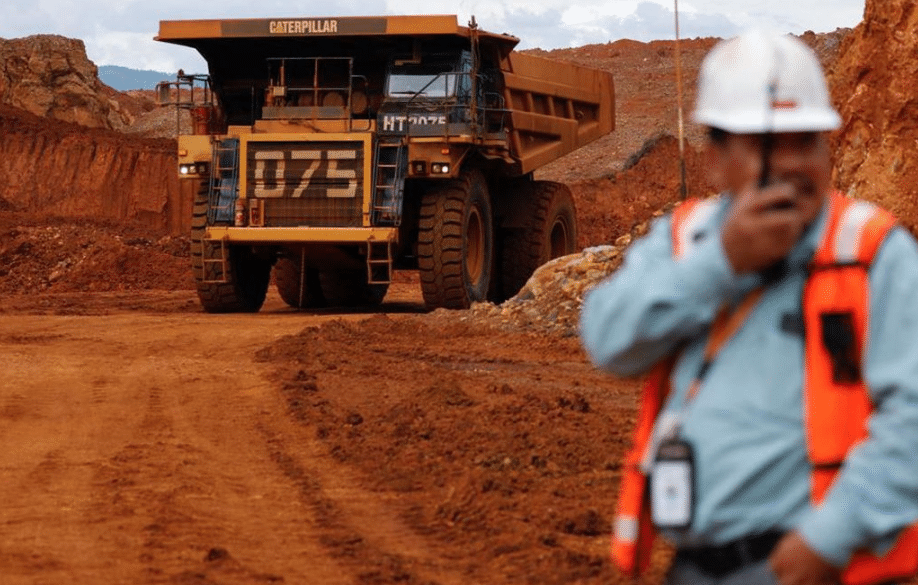
Membaca Ulang Angka Rp600 Miliar
Laporan TSI juga memberikan perhatian khusus terhadap angka Rp600 miliar yang pernah disebut sebagai kontribusi Sorowako terhadap PAD Luwu Timur.
Angka tersebut sering muncul dalam pemberitaan sebagai gambaran besarnya kontribusi tambang terhadap daerah. Namun, laporan ini menunjukkan bahwa angka tersebut perlu dibaca secara hati-hati karena PAD yang direncanakan Luwu Timur pada 2024 justru sekitar Rp391 miliar.
Tanpa rincian mengenai komponen pembentuk angka Rp600 miliar tersebut, angka itu belum dapat digunakan sebagai ukuran penerimaan PAD secara langsung.
Persoalannya bukan semata-mata apakah angka tersebut benar atau salah, melainkan apa saja yang sebenarnya dihitung sebagai “kontribusi”. Inilah salah satu persoalan utama yang ingin disoroti TSI: kebutuhan akan transparansi dan keterlacakan data penerimaan pertambangan.
__________________
BACA/DOWNLOAD: Laporan Investigasi Tambang Bertambah, Bagaimana Dampaknya Terhadap PAD Luwu Timur


Last Updated: October 4, 2026 by TSI
[DOKUMEN] Menelusuri Jejak Nilai Ekonomi Nikel di Luwu Timur dan Tantangan Fiskal Daerah
The Sawerigading Institute (TSI) kembali menghadirkan kajian yang mencoba melihat pertambangan dari sudut yang berbeda, bukan hanya tentang produksi, investasi, atau luas konsesi, tetapi tentang ke mana nilai ekonomi pertambangan mengalir dan seberapa besar yang benar-benar kembali ke daerah.
Pertanyaan ini menjadi semakin relevan bagi Luwu Timur. Data yang dikompilasi dalam laporan TSI menunjukkan bahwa pada 2025 sektor pertambangan dan penggalian menyumbang sekitar Rp13,29 triliun atau 41,99 persen terhadap PDRB Luwu Timur.
Pada tahun yang sama, total Pendapatan Asli Daerah (PAD) Luwu Timur dari seluruh sumber tercatat sekitar Rp482,92 miliar. Angka tersebut memperlihatkan sebuah paradoks yang menarik.
Pertambangan memiliki kontribusi yang sangat besar terhadap aktivitas ekonomi daerah, tetapi tidak seluruh nilai ekonomi tersebut otomatis menjadi penerimaan pemerintah daerah. Di sinilah laporan “Tambang Bertambah, Bagaimana Dampaknya Terhadap PAD Luwu Timur?” mencoba masuk lebih jauh.
Bukan Sekadar Soal Berapa Banyak Tambang
Perdebatan mengenai pertambangan di Luwu Timur selama ini kerap berhenti pada pertanyaan tentang jumlah izin, luas konsesi, investasi, produksi, atau dampak lingkungan.
Laporan ini mencoba mengajukan pertanyaan yang berbeda. Jika aktivitas pertambangan terus berkembang, seberapa besar manfaat fiskal yang benar-benar diterima Luwu Timur? Pertanyaan ini menjadi penting karena mekanisme penerimaan dari sektor pertambangan ternyata tidak sederhana.
Uang yang berasal dari aktivitas tambang masuk melalui sejumlah jalur dengan mekanisme berbeda. Sebagian menjadi pajak dan penerimaan negara, sebagian kembali melalui Dana Bagi Hasil (DBH), sebagian masuk melalui pajak daerah, dan dalam skema baru terdapat pula pembagian keuntungan bersih bagi daerah dari pemegang IUPK.
Karena itu, istilah “kontribusi tambang kepada daerah” tidak bisa begitu saja disamakan dengan PAD. Laporan ini secara khusus membedakan antara PAD, DBH, bagian keuntungan bersih IUPK, serta penerimaan negara lainnya.
Tiga Pintu Utama Penerimaan Daerah
Salah satu temuan penting laporan ini adalah adanya beberapa “pintu” yang harus dilihat secara terpisah ketika membicarakan manfaat fiskal pertambangan.
Pertama, PAD yang berasal dari pajak dan retribusi daerah. Namun, penerimaan yang secara langsung dapat dikaitkan dengan aktivitas pertambangan tidak disajikan secara utuh dalam satu pos “uang tambang”. Salah satu yang terkait langsung adalah pajak mineral bukan logam dan batuan (MBLB), sementara kontribusi aktivitas tambang juga dapat tersebar dalam jenis penerimaan lainnya.
Kedua, DBH sumber daya alam mineral dan batu bara. Berdasarkan mekanisme UU Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, kabupaten penghasil memperoleh bagian tertentu dari penerimaan yang bersumber dari royalti dan iuran tetap. Untuk 2026, pagu DBH SDA minerba Luwu Timur tercatat sekitar Rp78,59 miliar, terdiri dari iuran tetap dan royalti.
Ketiga, terdapat skema baru berupa bagian pemerintah daerah sebesar 6 persen dari keuntungan bersih pemegang IUPK. Untuk Luwu Timur, skema ini sangat relevan karena PT Vale Indonesia memperoleh IUPK yang mencakup Blok Sorowako. Namun, mekanisme tersebut belum berjalan karena masih membutuhkan dasar pengaturan melalui peraturan daerah provinsi.
Dengan demikian, bertambahnya aktivitas atau izin pertambangan tidak serta-merta berarti PAD akan meningkat dengan besaran yang sama.
Membaca Ulang Angka Rp600 Miliar
Laporan TSI juga memberikan perhatian khusus terhadap angka Rp600 miliar yang pernah disebut sebagai kontribusi Sorowako terhadap PAD Luwu Timur.
Angka tersebut sering muncul dalam pemberitaan sebagai gambaran besarnya kontribusi tambang terhadap daerah. Namun, laporan ini menunjukkan bahwa angka tersebut perlu dibaca secara hati-hati karena PAD yang direncanakan Luwu Timur pada 2024 justru sekitar Rp391 miliar.
Tanpa rincian mengenai komponen pembentuk angka Rp600 miliar tersebut, angka itu belum dapat digunakan sebagai ukuran penerimaan PAD secara langsung.
Persoalannya bukan semata-mata apakah angka tersebut benar atau salah, melainkan apa saja yang sebenarnya dihitung sebagai “kontribusi”. Inilah salah satu persoalan utama yang ingin disoroti TSI: kebutuhan akan transparansi dan keterlacakan data penerimaan pertambangan.
__________________
BACA/DOWNLOAD: Laporan Investigasi Tambang Bertambah, Bagaimana Dampaknya Terhadap PAD Luwu Timur
THE SAWERIGADING INSTITUTE
RECENT PUBLICATION